
 BILAN PATRIMONIAL
 BILAN PATRIMONIAL
 BILAN PATRIMONIAL
 BILAN PATRIMONIAL
 Loi Pinel
 Défiscalisation immobilière
 Crédit immobilier
 Micro-bénéfices non commerciaux
 Imposition des dividendes
 Impôts fonciers
L’essentiel à savoir sur la retraite
Âge de départ, durée de cotisation, taux plein… Les règles qui régissent la retraite sont nombreuses et complexes à appréhender en France, d’autant qu’elles ont évolué à plusieurs reprises ces dernières années. Expert Invest vous aide à les comprendre pour pouvoir partir dans les meilleures conditions possibles.

Un âge de départ qui varie selon votre génération
Depuis la réforme des retraites de 2023, l’âge légal de départ n’est plus fixé uniformément à 62 ans : il augmente progressivement selon votre année de naissance, pour atteindre 64 ans pour les générations nées à partir de 1969. Une loi de fin 2025 a par ailleurs suspendu une partie de cette progression pour certaines générations. Il est donc important de vérifier votre situation personnelle pour anticiper au mieux votre départ.

Des revenus qui baissent
La retraite offre du temps libre pour profiter de la vie mais implique également une baisse de revenus conséquente. Il faut donc prendre un maximum de dispositions pour faire face à cette perte de pouvoir d’achat.

Une multitude de régimes
Le fonctionnement de la retraite est assez complexe en France car plusieurs régimes entrent en jeu. Bien les comprendre est donc primordial pour pouvoir partir dans les meilleures conditions.
Préparer sa retraite : la clé pour en profiter pleinement
Vous vous demandez combien vous gagnerez à la retraite ? Vous voulez savoir à quel âge vous pourrez partir à taux plein ?
Avec plus de 40 régimes de retraite différents en France, et des règles qui ont encore évolué récemment, il n’est pas évident de s’y retrouver. Votre conseiller Expert Invest vous apporte donc des éléments de réponse.
La retraite est un moment important, qui ouvre de nouvelles perspectives. Mais aux avantages qui s’y rattachent peuvent également s’ajouter quelques mauvaises surprises si elle est mal préparée.
En effet, une erreur sur l’âge de départ ou une épargne mal anticipée pourrait représenter un manque à gagner important. C’est pourquoi il est essentiel de bien comprendre les règles actuelles, y compris leurs évolutions les plus récentes.
Expert Invest vous explique donc tout ce qu’il faut savoir sur la retraite afin de préparer au mieux cette nouvelle phase de votre vie.

La retraite : un fonctionnement basé sur 3 piliers
Le fonctionnement de la retraite repose sur 3 piliers qui se complètent les uns les autres :
- Le régime de base
- Le régime complémentaire
- La retraite additionnelle
Le régime de base
Ce régime obligatoire est celui qui s’applique à tous les actifs sans distinction (salariés, non-salariés, fonctionnaires…).
Vous le savez sans doute, mais en France, la retraite repose sur la solidarité entre les générations : les pensions des retraités sont payées par les cotisations des actifs. En échange, ces derniers pourront bénéficier du même système lorsque ce sera à leur tour d’être à la retraite. On appelle cela la répartition.
Plusieurs organismes gèrent ce régime de base. Ils varient en fonction de votre catégorie socio-professionnelle (CNAV, MSA…)
Le régime complémentaire
Il s’agit également d’un régime obligatoire par répartition mais, à la différence du régime de base, la solidarité s’exerce ici entre membres de la même catégorie socio-professionnelle.
Concrètement, vous cotisez auprès de la caisse de retraite complémentaire de laquelle dépend votre profession (Agirc-Arrco, IRCEC…). Chacune de ces caisses a un fonctionnement particulier qui influencera le mode de calcul de votre pension.
La retraite supplémentaire
Ce régime facultatif vous permet de capitaliser à titre individuel pour votre retraite.
Cette solution peut vous être proposée par votre employeur ou être souscrite directement par vous. Il s’agit d’une épargne que vous constituez pendant vos années de travail pour préparer votre retraite.
Les chiffres clés de la retraite
17,3 M
e Français retraités (droit direct, fin 2024)
62 à 64 ans
Âge légal de départ, selon la génération
≈ 370 Mds €
De pensions versées par an (dernière donnée officielle disponible)
≈ 40%
De baisse de revenus en moyenne lors du passage à la retraite
Retraite : partez au bon moment
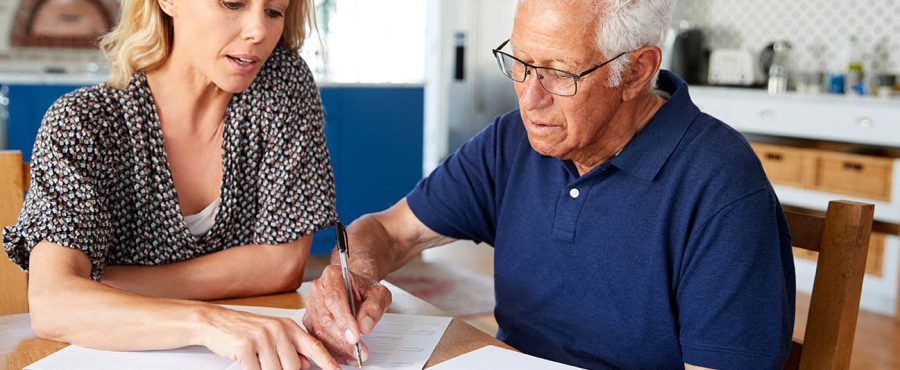
Vous envisagez de bientôt demander votre retraite ?
Vous souhaitez savoir dans quelles conditions vous pourriez partir à taux plein ?
Le moment du départ à la retraite dépend de plusieurs conditions cumulatives et ces conditions ont changé ces dernières années.
L’âge de départ
Depuis la réforme des retraites de 2023 (loi n° 2023-270 du 14 avril 2023), l’âge légal de départ n’est plus fixé uniformément à 62 ans. Il augmente progressivement, à raison de 3 mois par génération à partir de celle née le 1er septembre 1961, pour atteindre 64 ans pour les générations nées à partir de 1969.
Une loi de financement de la Sécurité sociale votée fin décembre 2025 est toutefois venue suspendre une partie de cette progression pour les générations nées entre 1964 et 1968, pour les pensions prenant effet à compter du 1er septembre 2026 : leur âge légal est aujourd’hui gelé aux alentours de 62 ans et 9 mois à 63 ans et 9 mois selon les cas, et la hausse progressive vers 64 ans ne reprendrait qu’en 2028, sauf nouvelle décision du législateur.
Cette suspension est présentée comme temporaire, dans l’attente de l’élection présidentielle de 2027 : la situation reste donc susceptible d’évoluer. Nous vous recommandons de vérifier votre âge légal exact avec le simulateur officiel (info-retraite.fr) ou avec votre conseiller Expert Invest, plutôt que de vous fier à un chiffre unique.
Partir à l’âge légal ne garantit pas un taux plein. Il faut en effet remplir certaines conditions de durée de cotisation pour pouvoir profiter d’une retraite complète.
À défaut d’une durée de cotisation suffisante, l’âge du taux plein automatique, sans condition de trimestres reste fixé à 67 ans, quelle que soit votre génération.
La durée de cotisation
En plus de la condition d’âge, il faut également tenir compte de la durée de cotisation pour estimer votre âge de départ à taux plein. Autrement dit, il faut avoir travaillé suffisamment longtemps pour avoir le droit de partir sans décote.
Cette durée s’estime en trimestres et varie en fonction de votre année de naissance. La réforme de 2023 a accéléré la trajectoire vers 172 trimestres (43 ans) pour les générations nées à partir de 1965, un palier qui, avant la réforme, ne devait être atteint que plus tardivement.
Le nombre exact de trimestres requis dépend de votre année de naissance précise et peut avoir été ajusté par la suspension de fin 2025 pour les générations 1964-1968. Un point personnalisé avec votre conseiller ou le simulateur officiel reste la meilleure façon de connaître votre situation exacte.
Le rachat de trimestre
Vous n’avez pas cotisé suffisamment longtemps ? Vous souhaitez partir à la retraite plus tôt ? Le rachat de trimestre est une solution pour partir à la retraite à taux plein même sans avoir le nombre de trimestres requis.
Cette solution consiste à racheter vos trimestres manquants auprès de votre caisse de retraite de base.
Attention, tous vos trimestres ne peuvent pas être rachetés. Ce mécanisme permet principalement de racheter :
- Vos années d’études supérieures.
- Vos stages étudiants.
- Vos années incomplètes.
Revenus à la retraite : que gagnerez-vous ?
Lors du passage à la retraite, vous ne percevrez plus de salaire mais une pension. Il en existe 2 sortes.
La pension retraite
La pension est le revenu qui vient remplacer votre salaire. Son montant se base sur l’addition des différents régimes. Pour faire simple :
Régime de base + Régime complémentaire (Agirc-Arrco, IRCEC…) + Régime additionnel (si souscrit) = Pension totale.
Le problème, c’est que chacun de ces régimes obéit à des règles de calcul différentes :
- Le régime de base : il retient généralement les revenus annuels moyens de vos 25 meilleures années (celles où vous avez gagné le plus d’argent) ainsi que la durée de cotisation.
- Le régime complémentaire : il repose sur un système d’accumulation de points qu’il faut multiplier par un taux défini pour en connaître la valeur.
La pension de réversion
La pension de réversion est un mécanisme prévu pour assurer des revenus suffisants au conjoint ou ex-conjoint survivant.
Elle est attribuée selon des conditions d’âge ou de ressources pour permettre à celui des 2 époux qui survit à l’autre de maintenir un niveau de vie décent.
Les règles d’attribution et les montants varient en fonction des différents régimes de retraite, mais oscillent généralement entre 50% et 60% de la pension du défunt (par exemple 54% au régime général CNAV et 60% à l’Agirc-Arrco).
Augmentez vos revenus pour la retraite
Le passage à la retraite correspond souvent à une baisse du niveau de vie. Il peut donc être nécessaire de mettre en place des solutions pour augmenter ses revenus.
Le cumul emploi retraite
Vous voulez augmenter vos revenus à la retraite ? Vous ne vous sentez pas encore prêt à arrêter de travailler ? Il est possible de cumuler votre pension de retraite avec des revenus issus d’une activité professionnelle.
Les règles applicables varient selon que vous avez pris votre retraite à taux plein ou non :
- Si vous avez pris votre retraite à taux plein, vous pouvez cumuler votre pension avec des revenus d’activité sans limite.
- Si vous êtes parti avant d’avoir tous vos trimestres, certaines restrictions peuvent s’appliquer sur les emplois accessibles et les plafonds de revenus à ne pas dépasser.
Les investissements
Investir et placer votre argent durant vos années de travail est l’un des meilleurs moyens d’augmenter vos revenus à la retraite. Pour cela, vous pouvez par exemple investir dans :
- L’immobilier locatif.
- Les valeurs mobilières (actions, obligations, SCPI…).
Les dispositifs d’épargne retraite
Le passage à la retraite est généralement synonyme d’une baisse de revenus d’environ 40%. Il est donc important de l’anticiper au maximum grâce aux produits d’épargne retraite.
Ces solutions vous permettent d’épargner pendant vos années d’activité pour pouvoir percevoir un complément de revenus sous forme de capital ou de rente lorsque vous serez à la retraite.
Les dispositifs d’épargne retraite les plus connus sont :
- L’assurance-vie.
- Le Plan d’Épargne Retraite (PER).

Préparez votre retraite au mieux avec Expert Invest
Vous voulez élaborer la meilleure stratégie pour préparer votre retraite ? Vous avez besoin de conseils ? Vous avez raison, la retraite est une étape qu’il est important d’anticiper, d’autant plus que les règles ont récemment changé.
Il peut être compliqué de bien appréhender les différents mécanismes qui existent. Votre conseiller en gestion de patrimoine vous aide à faire le point, vérifier votre situation personnelle et trouver les meilleures solutions pour une retraite sereine.
Vos questions → Nos réponses
Cela dépend de votre année de naissance. Il reste fixé à 62 ans pour les générations nées avant le 1er septembre 1961. Il augmente ensuite progressivement, pour atteindre 64 ans pour les générations nées à partir de 1969. Pour les générations nées entre 1964 et 1968, une loi de fin 2025 a suspendu une partie de cette hausse : leur âge légal est aujourd'hui compris entre environ 62 ans et 9 mois et 63 ans et 9 mois, cette suspension devant en principe durer jusqu'à fin 2027. Un point personnalisé avec votre conseiller reste la meilleure façon de connaître votre date exacte.
Elle varie selon votre année de naissance. La réforme de 2023 porte cette durée à 172 trimestres (43 ans) pour les générations nées à partir de 1965, avec un calendrier partiellement ajusté par la suspension de fin 2025 pour les générations 1964-1968. À défaut du nombre de trimestres requis, vous pouvez obtenir le taux plein automatiquement à 67 ans.
Le dispositif carrière longue permet un départ avant l'âge légal si vous avez commencé à travailler tôt. Depuis la réforme de 2023, il comporte 4 bornes d'âge de début d'activité (avant 16, 18, 20 ou 21 ans), avec un âge de départ possible généralement compris entre 58 et 63 ans selon votre cas, contre 2 bornes seulement (16 et 18 ans) avant la réforme. Il faut par ailleurs avoir validé au moins 5 trimestres avant la fin de l'année civile de votre 16e, 18e, 20e ou 21e anniversaire (4 trimestres si vous êtes né entre octobre et décembre). Compte tenu de la complexité et des ajustements récents, nous recommandons de vérifier votre éligibilité exacte via le service en ligne de l'Assurance retraite ou avec votre conseiller.
Le calcul de la retraite de base se fait grâce à la formule suivante :
Moyenne des salaires des 25 meilleures années × taux × (nombre de trimestres cotisés / nombre de trimestres dus) = Montant de la pension.
Exemple : un salarié du privé né en 1965 a accumulé 169 trimestres, pour un nombre de trimestres dus de 172 selon sa génération. La moyenne des salaires de ses 25 meilleures années est de 45 000 €. Son taux de référence est de 50%.
Il faudra alors faire le calcul suivant :
45 000 × 50% × (169/172) ≈ 22 122 €
Le montant de sa pension de base sera donc d'environ 22 120 € annuels.
Exemple simplifié à but pédagogique : le calcul réel dépend de votre situation précise (décote, surcote, régime concerné).
Ce qu'il faut retenir
- Un accompagnement adapté en fonction de votre profil et une réactivité appréciéeThomas H.

- Très à l'écoute, donne de très bons conseils adaptés à notre besoin.Agnes R.
- Mon Conseiller Mr Gimenez est excellent techniquement et surtout tres a l écoute des problèmes de son clientOlivier T.
- Expert investissement à l'écoute et proposant des produits adaptés.Regis R.
- de bons conseilsPierre G.
- Nous avons été très bien conseillés. Nous sommes très contents de notre investissement.Yann L.
- Le Cabinet Expert Invest m’accompagne depuis maintenant 5 ans et a toujours su m’apporter les bons conseils et projets adaptés à ma situation. Équipe sérieuse, professionnelle et très réactive ! Je recommande les yeux fermés !Jennifer B.
- Disponible, à l'écoute et de bons conseils. Respecte mes choix. J'ai confiance en ce conseiller.Elisabeth C.
- Très bons conseils et équipe disponibleAstrid W.

Les meilleurs
placements du marché
Un conseiller dédié,
disponible et qualifié
Un suivi de votre projet
du début à la fin
Pas de frais supplémentaires
Découvrez nos produits liés à ce placement
LOG IN

- Thématique porteuse
- Diversification géographique
- Qualité du bail
- Agilité de la structure
Cœur de Régions
- Ancrage territorial fort
- Typologie d'actifs diversifiée
- Gestion de proximité
- Agilité et croissance
PAREF HEXA
- Ancrage territorial fort
- Typologie d'actifs résiliente
- Locataires de qualité
- Label ISR
NCAP CONTINENT
- Accessibilité programmée
- Réinvestissement automatique
- Ingénierie patrimoniale
- Transparence et conformité
REASON
- Zéro frais de souscription
- Technologie Quanty
- Diversification OCDE
- Alignement d'intérêts
EPSICAP EXPLORE
- Zéro frais de souscription
- Agilité et proximité
- Alignement d'intérêts
- Label ISR
IROKO ZEN
- Rendement historique
- Modèle sans frais d'entrée
- Agilité européenne
- Paiement mensuel
IROKO ATLAS
- Zéro frais de souscription
- Fiscalité attractive
- Agilité européenne
- Label ISR
EPSICAP NANO
- Spécialiste des "Small Caps"
- Sourcing Entrepreneurial et Agilité
- Innovation Digitale et Accessibilité
- Alignement d'intérêts et Engagement
CORUM ORIGIN
- Une expertise historique unique
- Stratégie de plus-values active
- Avantage fiscal significatif
- Flexibilité des dividendes

UPÊKA
- Agilité et Opportunisme
- Stratégie Tout-Terrain
- Diversification Pan-Européenne
- Fiscalité Attractive
ÉPARGNE PIERRE EUROPE
- Expertise historique
- Performance 2024
- Optimisation fiscale majeure
- Paiement trimestriel
TRANSITIONS EUROPE
- Performance supérieure
- Diversification Européenne
- Secteurs d'avenir
- Label ISR
Comète
- Fiscalité attractive
- Diversification géographique et typologique
- Stratégie opportuniste
- Accessibilité
ELEVATION TERTIOM
- Diversification ultramarine
- Performance cible maîtrisée
- Avantages fiscaux significatifs
- Gestion déléguée et transparente

SCPI CORUM USA
- Fiscalité attractive
- Diversification typologique
- Pas de contrainte de gestion
- Le marché américain
ASSURANCE VIE IRLANDAISE UTMOST PRIVATE WEALTH PORTFOLIO
- Protection renforcée
- Fiscalité avantageuse
- Flexibilité d’investissement
- Adaptabilité
LOMBARD INTERNATIONAL ASSURANCE
- Protection renforcée
- Fiscalité avantageuse
- Large choix d’investissements
- Diversification patrimoniale
AFI-ESCA LUXEMBOURG
- Diversification patrimoniale
- Fiscalité avantageuse
- Solidité financière
- Protection du contractant
SCPI SWISS LIFE MISTRAL SÉLECTION
- Adaptation
- Simplification
- Liberté
- Rentabilité
GFI FRANCE VALLEY PATRIMOINE
- Actif tangible
- Transmission facilitée
- Investissement significatif
- Diversification du portefeuille
SA FRANCE VALLEY REVENU EUROPE
- Actif tangible
- Fiscalité avantageuse
- Diversification des investissements
- Investissement significatif
SCPI REMAKE LIVE
- Performance
- Investissement responsable
- Diversification immobilière
- Revenus réguliers
GFI SOGENIAL COEUR FOREST
- Investissement responsable
- Gestion simplifiée
- Accessibilité
- Fiscalité avantageuse
GFI FRANCE VALLEY FORETS
- Investissement significatif
- Investissement tangible
- Transmission facilitée
- Valeur refuge
ONE LIFE WEALTH FRANCE
- Diversification
- Flexibilité
- Neutralité fiscale
- Sécurité
UAF LIFE PATRIMOINE VERSION ABSOLUE 2
- Contrat souple
- Investissement durable
- Épargne sur mesure
- Investissement immobilier
PRIMONIAL SÉRÉNIPIERRE
- Diversification
- Durabilité
- Valorisation
- Investissement immobilier
GENERALI HIMALIA
- Offre large
- Gestion
- Protection
- Valorisation
SC TERRES INVEST
- Investissement significatif
- Marché dynamique
- Gestion globale
- Enjeux environnementaux
CORUM LIFE
- Un contrat sans frais
- Un placement flexible
- Une épargne disponible
- Une gestion adaptée
SWISS LIFE EXPERT PREMIUM PLUS
- Offre personnalisée
- Valorisation
- Transmission
- Protection
ABEILLE EPARGNE ACTIVE
- Gestion
- Fiscalité privilégiée
- Diversification
- Epargne responsable
SCPI SOGENIAL COEUR D’EUROPE
- Performance
- Ouverture vers l’Europe
- Fiscalité avantageuse
- Marché porteur
SCPI CORUM XL
- Performance exceptionnelle
- Diversification typologique
- Pas de contrainte
- Fiscalité attractive
SCPI CONSULTIM OPTIMALE
- Performance prometteuse
- SCPI post-covid
- Pas de contrainte
- Diversification
EPARGNE PIERRE
- Mutualisation des risques
- Diversification sectorielle
- Label ISR
- Accessibilité
SCPI ALDERAN ACTIVIMMO
- Performance sécurisée
- Marché de niche
- Pas de contrainte
- Label ISR
SCPI CORUM EURION
- Performance sécurisée
- Diversification
- Pas de contrainte
- Fiscalité attractive

Créé en 2010, le cabinet
Expert Invest a plus de
12 ans d'expertise dans la gestion patrimoniale.
2000
80 000 000 d'euros
d'investissement immobilier déjà réalisé par le cabinet Expert Invest.
0
M €
C'est le nombre de solutions d'épargne disponibles
au sein du cabinet
Expert Invest.
0